盈利模型 · 招商南油(601975.SH)· 2026年11月20日
招商南油:利润跟着苏伊士以东的成品油运价走,四季度大概率是历史最好的一季
招商南油的净利润可以量化。2022 年下半年到 2026 年上半年的 8 个半年里,核心税前利润 94% 的变化可以用一个式子解释:新加坡—澳洲东岸 MR 航线的期租等价收益(TC7)× 美元汇率 × 船队规模。常被引用的成品油轮指数 BCTI 只能解释 42%。按这个模型,9—11 月的现货运价让四季度归母净利约 8.5 亿元,全年约 19.9 亿元;2027 年若运价回到这一轮周期的平均水平,利润约 15.8 亿元,现价相当于 10.3 倍市盈率。
核心判断
- 利润看的是东边的运价,不是 BCTI。招商南油的国际成品油船主要在苏伊士以东经营(东北亚、东南亚、澳洲、印度、中东)。用公司报告里的 TC7 航线收益(新加坡—澳洲东岸)乘以汇率和船队规模,能解释 8 个半年核心税前利润变化的 94%,留一法回测平均误差 0.44 亿元/半年;换成 BCTI 只有 42%,误差 1.48 亿元。
- 2026 年 BCTI 翻倍、利润只涨三成多,原因有三。上半年 BCTI 同比 +104%、大西洋一揽子 +119%,涨的主要是西边;公司主场 TC7 只涨 56%。约四成收入是内贸,内贸成品油、原油运输还在走弱。合同、期租和在途航次让收入比现货晚约 0.9 个月。上半年核心税前利润同比 +37%,其中新加坡子公司(国际段)+76%,国内及其他段只有 +16%。
- 三季度比模型少了 1.04 亿元,问题在国内。三季度实现运价约 29.5 千美元/天(6—8 月现货),模型核心税前利润 4.96 亿元,实际 3.92 亿元。三季报说内贸化学品运价“自高位回落”、内贸原油“运力供大于求”。下文默认这个缺口按二、三季度的平均(每季 −0.64 亿元)延续下去。
- 四季度:现货 9 月起翻倍,四季度利润大概率创纪录。TC7 周度现货 8 月还在 2.5 万美元/天上下,10 月 2 日冲到 88.3 千美元/天,11 月 13 日 67.5 千美元/天。按滞后一个月,四季度实现运价是 9—11 月现货的平均 66.0 千美元/天,模型四季度核心税前利润 9.44 亿元,比历史最高的单季(2024Q1,6.44 亿元)还高近一半;归母净利 8.55 亿元,全年 19.93 亿元。滞后按 0 到 2 个月算,全年在 18.1–20.8 亿元之间。
- 这个四季度数字是外推。回归样本里运价最高的半年是 2022 年下半年的 46.3 千美元/天,四季度的 66.0 高出 43%。直线外推的前提是:船都在现货市场上、期租和 COA 的价格也跟着重定。实际上一部分船锁着价,所以四季度更可能低于模型而不是高于模型。
- 2027 年几乎只看 TC7 的全年均值。每差 1,000 美元/天,归母净利差约 0.50 亿元,相当于 23 艘 MR 全年都按 TC7 现货经营。运价回到 2025 年上半年的低谷(19.1),利润 11.6 亿元;回到这一轮周期的平均(27.5),15.8 亿元;回到 2022 年下半年的高点(46.3),25.2 亿元;11 月的现货(67.5)全年不回落,35.8 亿元。船队、汇率、税收按常见的变动幅度,每项影响都在 1 亿元以内。
- 估值:现价已经按“周期平均”定价。市净率 1.31 倍,2022 年以来的中位数是 1.69 倍;滚动市盈率 10.8 倍。按 10 倍市盈率,现价 3.48 元对应 2027 年 TC7 均值约 28.5 千美元/天,和周期平均差不多。基准情景下给 8–12 倍,每股 2.69–4.04 元;要有明显的上涨空间,得相信 2027 年运价守在 2022 年下半年那样的高位(每股 4.30–6.45 元)。
- 分红:40% 里大部分是回购。2026—2028 年的规划是每年分配归母净利的 40% 左右,但这个 40% 含回购。2025 年度分了 40.14%,其中现金分红只有每股 0.027 元(9.64%),其余 4.00 亿元是回购注销。2027 年基准情景按 40% 算每股 0.135 元、相当于股息率 3.9%;如果还是现金和回购按 2025 年的比例分,现金股息率只有 0.9%。
- 现金不算富余。9 月末净现金 40.3 亿元,6 月末已签约未付的造船款 46.4 亿元(在建 18 艘、87.69 万载重吨)。两者相抵还差 6.2 亿元,靠以后的经营现金流付,所以估值里不把净现金当成多出来的钱。
| 情景 | TC7 均值 | 归母净利(亿元) | 每股收益 | 现价市盈率 | 派息 40% 股息率 | 10 倍市盈率每股 |
|---|---|---|---|---|---|---|
| 低:2025 年上半年的低谷 | 19.1 | 11.6 | 0.247 | 14.1 | 2.8% | 2.47 |
| 基准:周期平均 | 27.5 | 15.8 | 0.337 | 10.3 | 3.9% | 3.37 |
| 高:2022 年下半年的高点 | 46.3 | 25.2 | 0.538 | 6.5 | 6.2% | 5.38 |
| 11 月现货全年不回落 | 67.5 | 35.8 | 0.764 | 4.6 | 8.8% | 7.64 |
TC7 单位为千美元/天,取全年均值。股息率按 40% 全部以现金派发计,2025 年实际只有约四分之一是现金。模型、数据和每个假设都在“方法与来源”一节,页面上的数字由同一份模型输出生成,并有测试逐一核对。
公司怎么赚钱
73 艘中小型油轮和化学品船。收入六成来自外贸,主要是苏伊士以东的成品油;四成来自国内沿海的原油、成品油和化学品运输。
2026 年 6 月末,公司运营船舶 73 艘、280.42 万载重吨,其中 MR 型(约 5 万吨)50 艘。成品油 MR 有 13 艘放在市场联营体(POOL)里,收益按联营体的平均运价分配;另有 16 艘 MR 跑原油。国际成品油的主要区域在苏伊士以东:东北亚、东南亚、澳洲、印度、中东和东非南非,少量去美国和欧洲。
| 类别 | 现有(艘) | 万载重吨 | 在建(艘) | 万载重吨 |
|---|---|---|---|---|
| 原油 · Panamax | 2 | 13.00 | 6 | 39.00 |
| 原油 · MR | 16 | 77.06 | — | — |
| 原油 · Handysize | 6 | 15.78 | — | — |
| 成品油 · MR(自有) | 20 | 96.53 | 4 | 20.00 |
| 成品油 · MR(POOL) | 13 | 61.07 | — | — |
| 成品油 · MR(期租租入) | 1 | 5.07 | — | — |
| 成品油 · LR2 | — | — | 2 | 23.00 |
| 化学品 | 12 | 9.70 | 5 | 4.83 |
| 气体 | 3 | 2.21 | 1 | 0.86 |
| 合计 | 73 | 280.42 | 18 | 87.69 |
2025 年营业收入 58.20 亿元:成品油运输 30.50 亿元,原油运输 20.15 亿元,化学品 3.93 亿元,乙烯 1.86 亿元,船员租赁 1.66 亿元;按地区,外贸 34.08 亿元,内贸 24.06 亿元。毛利几乎全部来自成品油(8.29 亿元)和原油(7.31 亿元)。
国际业务主要装在全资子公司南京油运(新加坡)有限公司里,它的航运收入在新加坡免征企业所得税。2025 年它的营业收入 22.37 亿元,占合并的 38%;净利润 5.40 亿元,占归母净利的 41%。2026 年上半年营业收入 13.98 亿元、净利润 4.14 亿元,期末净资产 44.6 亿元。下文的“国际段”就是这家子公司,“国内及其他段”是合并核心税前利润减去它。
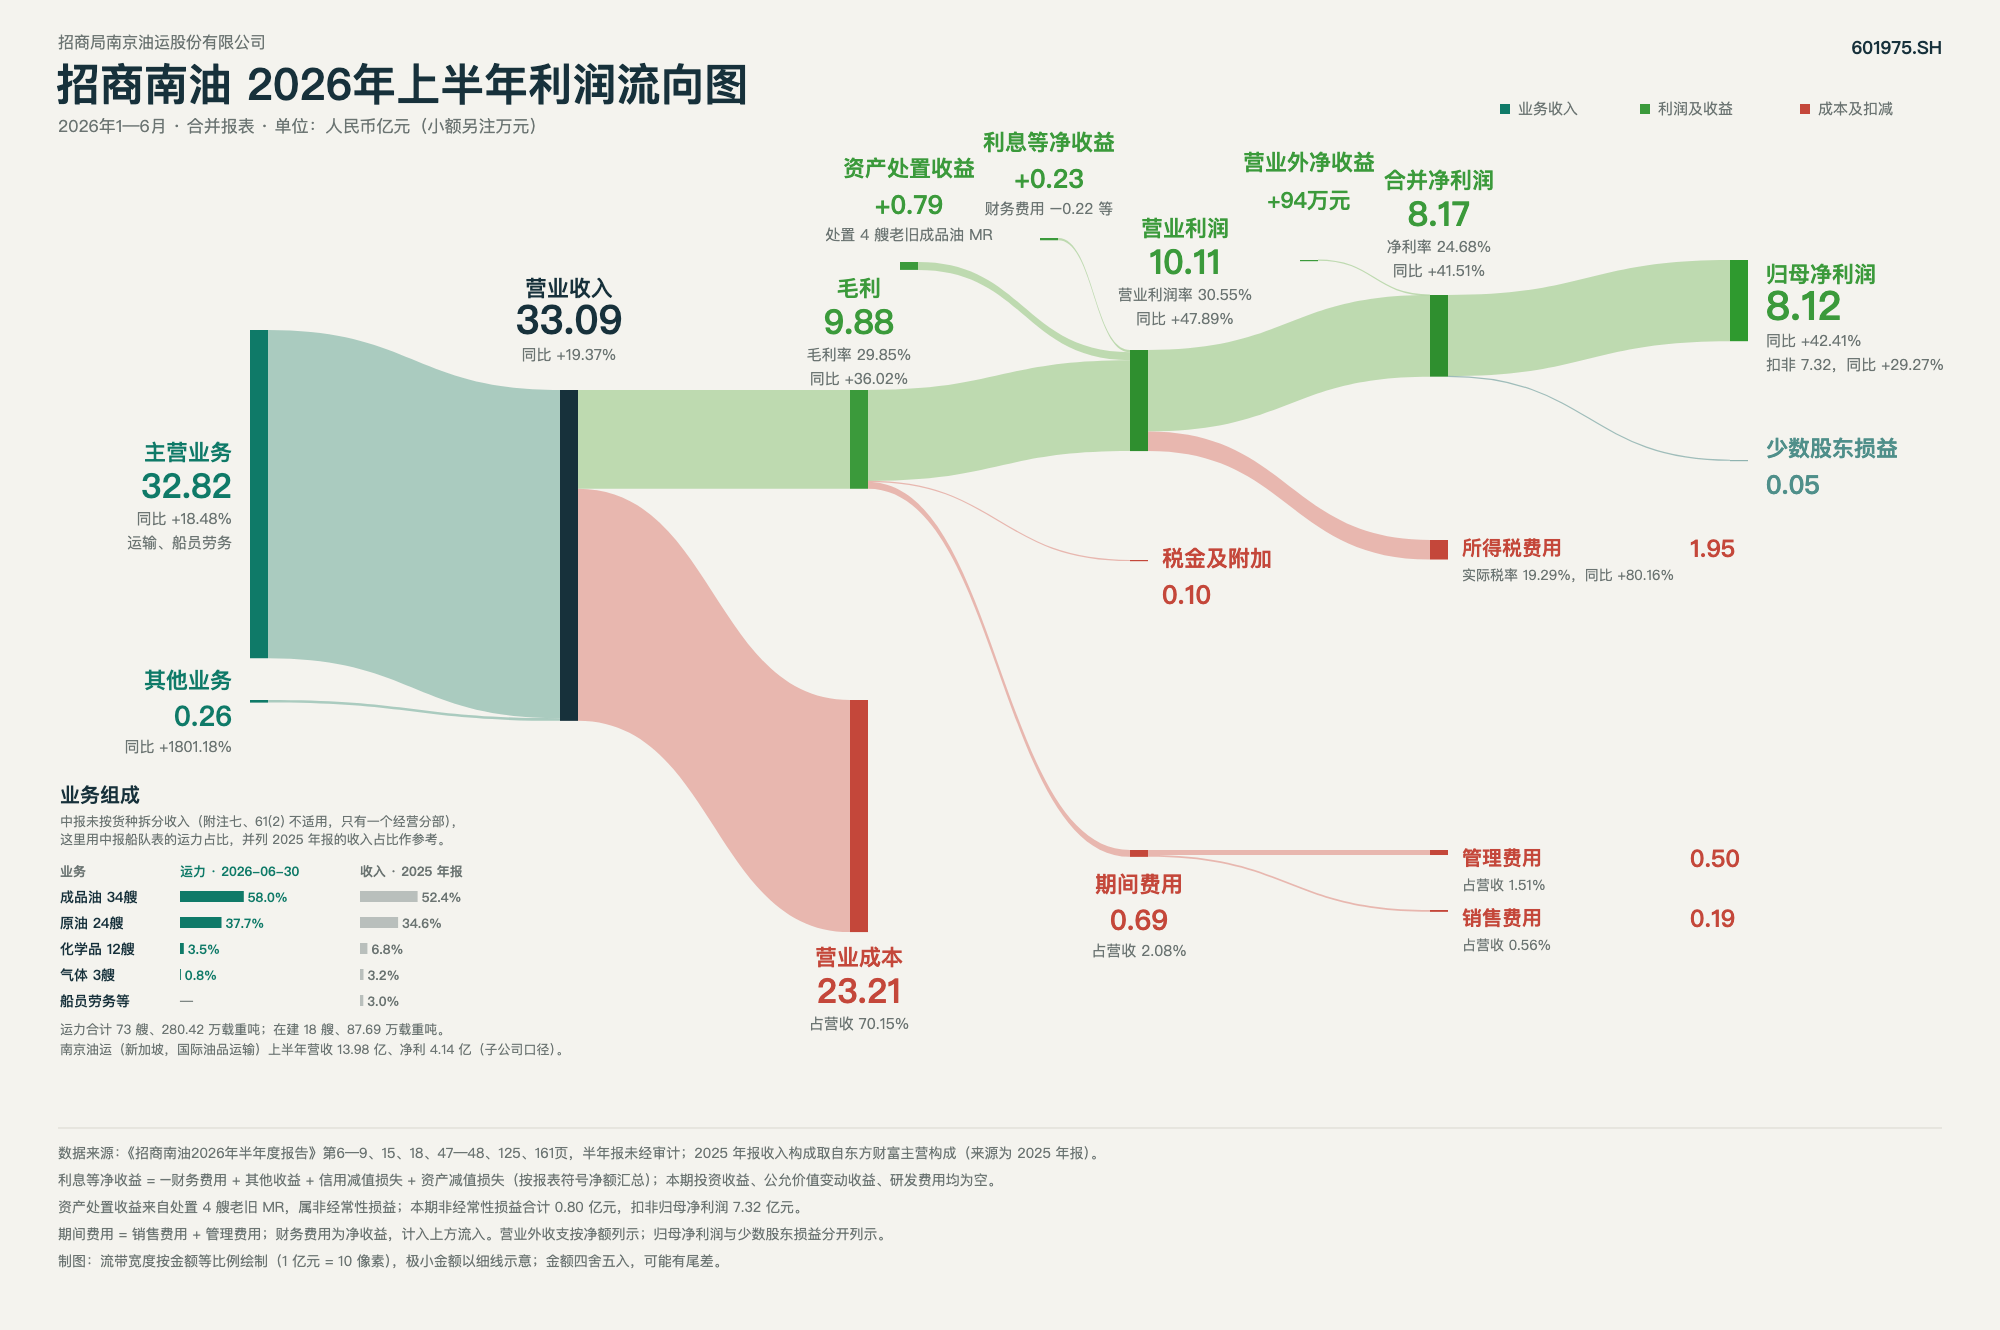
上半年归母净利 8.12 亿元里有 0.79 亿元是卖 4 艘老旧 MR 的收益,所得税 1.95 亿元比按国内段税率算的多出约 0.50 亿元,半年报的解释是“境外子公司分红确认所得税费用”,即新加坡子公司向境内分红时补的税。模型校准用的“核心税前利润”剔除了卖船收益和营业外收支。
利润为什么没跟着 BCTI 涨
BCTI 是全球成品油轮运价的综合指数,2026 年涨得最多的是大西洋航线;招商南油赚的是东边的钱,还有四成是内贸。
BCTI 2025 年平均 671 点,2026 年上半年 1,412 点,10 月以来 2,629 点。如果利润跟着它走,2026 年应该是招商南油利润翻倍的一年,实际上并没有:
- 西强东弱。半年报的说法是:霍尔木兹海峡通行受阻,中东成品油出口锐减,买家转向美湾、西非等远洋货源,“美湾至亚洲、欧洲、南美的长航线运输较为活跃,西部市场收益同比大幅上扬,东西部收益差创历史新高”,而亚洲市场因中国进口需求疲软、多国限制成品油出口,“运价承压”。上半年大西洋一揽子 50,289 美元/天,TC7 只有 29,778 美元/天。
- 内贸不跟国际运价。半年报写国内成品油运输“延续弱势运行格局”;三季报写内贸化学品运价自高位回落、内贸原油运力供大于求。上半年国内及其他段的核心税前利润只增长 16%。
- 收入比现货晚。期租按租约价,COA 按合同周期重定,航次运费在装货时就定了、按航程分摊确认。回测显示当期运价权重 0.85、上一个半年 0.15 的组合误差最小,相当于平均晚 0.9 个月。
把同样 8 个半年的核心税前利润分别对 BCTI 和对 TC7 作图,差别一目了然:
两段模型
一个式子解释核心税前利润,拆成两段只是为了算税。
核心税前利润(半年,亿元)= 1.53 + 0.0422 × 实现运价 × 汇率 × 船队系数
实现运价 = 0.85 × 当期 TC7 + 0.15 × 上期 TC7(千美元/天)
归母净利 = [税前利润 − 24.3% × (税前利润 − 国际段) − 境外分红补税] × (1 − 0.8%)
- TC7 是波罗的海交易所的 MR 航线:新加坡—澳洲东岸,按期租等价收益(TCE,美元/天)报价。公司年报、半年报每期都引用它,它也最贴近公司在苏伊士以东的经营。每个半年的数取自报告原文:2022、2023 年下半年由全年和上半年反推,2025 年下半年报告没写,用亚太一揽子按 TC7 / 亚太一揽子的比值推算(21.9;三季报的前三季度数反推的 2025 年三季度是 21.8,两者吻合)。
- 船队系数 = 期初期末平均载重吨 ÷ 2026 年 6 月末的 280.42 万吨。汇率是半年的美元兑人民币均值。
- 国际段(新加坡子公司)对同一个自变量单独回归,R² = 0.88;剩下的国内及其他段 R² 只有 0.31,8 个半年在 4.5–6.8 亿元之间,平均 5.5 亿元。两段的系数相加正好等于合并的式子。国际段免所得税,国内段按 2022—2025 年的实际税率 24.3%。
为什么选这个设定
事先列了四个候选,在同一组 8 个半年上用留一法比较:每次去掉一个半年,用其余 7 个拟合,再预测被去掉的那个。
| 设定 | 自变量 | R² | 留一法平均误差 |
|---|---|---|---|
| M1 | BCTI 半年均值 | 0.42 | 1.48 |
| M2 | 当期 TC7 × 汇率 | 0.89 | 0.74 |
| M3 | 实现运价(当期与上期加权)× 汇率 | 0.91 | 0.60 |
| M4(选用) | M3 × 船队系数 | 0.94 | 0.44 |
w 是用同一组回测挑出来的,所以 0.44 亿元的误差偏乐观;不滞后的 M2 是 0.74 亿元,可以当作误差的上沿。样本只有 8 个半年:2022 年以前公司报告没有给 TC7 的半年数,2022 年上半年又缺上一期,所以从 2022 年下半年开始。
归母净利口径的平均误差 0.44 亿元/半年,约为这 8 个半年平均利润的 5%。
各因素的影响
运价第一,国内段第二;船队、汇率和税按常见的变动幅度,每项都在 1 亿元以内。
- 运价(TC7)。每 1,000 美元/天的全年均值,税前利润 0.565 亿元,其中国际段 0.431 亿元,国内及其他段 0.134 亿元;扣税后归母 0.50 亿元。0.565 亿元 ÷ 365 天 ÷ 1,000 美元 ÷ 汇率,相当于 23 艘船全年按 TC7 现货经营。公司有 50 艘 MR,弹性只有一半左右,说明其余的船在期租、COA、内贸或其他航线上,不直接跟 TC7。
- MR 船数量(船队)。船队按载重吨进模型,弹性和运价是乘在一起的:运价高时多一艘船更值钱。2027 年交付 4 艘 MR(3、6、9、12 月底各 1 艘)、1 艘 Panamax、1 艘化学品船,按在 2027 年内的运营时间加权,全年平均船队比 2026 年 6 月末多 3.4%,已经计入各情景。船队每 ±5%,基准情景利润 ±0.85 亿元。2026 年上半年卖了 4 艘老船,以后继续卖船会抵掉一部分新船。
- 总航程。航程不单独进模型。TCE 的算法是(运费 − 燃油 − 港口费)÷ 航次天数,航程已经折进每天的收益里了。航程变长对公司的影响是间接的:绕行让同样的船队少跑几趟,有效运力收缩,运价上去。2026 年的情况正是这样,三季报说霍尔木兹海峡通航受阻、红海绕行和运河拥堵,“运距拉长推高运价中枢”。所以总航程的影响已经体现在 TC7 里,再单独加一项就重复计算了。
- 税收。新加坡子公司的航运收入免所得税,国内段按 25%(2022—2025 年实际约 24.3%)。运价越高,免税的国际段占比越大,综合税率越低:2027 年基准情景的综合税率约 14.5%。需要留意的是利润汇回:2026 年上半年新加坡子公司向境内分红,多确认了约 0.50 亿元所得税。模型假设每年有一次同等规模的补税;完全不汇回,利润多约 0.5 亿元。国内税率降到 20% 也只多约 0.4 亿元。
- 汇率。运价按美元计,汇率每 ±0.3,利润约 ±0.76 亿元。
- 国内段偏差。2026 年二、三季度国内业务比模型分别差 0.23 亿元和 1.04 亿元。基准情景假设平均每季 0.64 亿元的缺口持续到 2027 年(全年税前 −2.56 亿元);内贸恢复到模型水平,利润多 1.9 亿元;维持三季度的样子,少 1.2 亿元。
2026 年四季度
四季度的运价已经大部分观察到了,模型给出的单季利润是历史最高,但这是外推。
各月现货均值:7 月 26.9、8 月 27.3、9 月 50.3、10 月 78.1、11 月(到 13 日)69.7 千美元/天。三季报说“7、8 月 MR 市场运价较二季度有所回落,9 月运价快速拉升并创年内新高”,原因是全球成品油库存跌到多年低位、柴油补库,大量 LR2 转去运原油,加上红海绕行和运河拥堵。
先用三季度检验
半年模型里 w = 0.85 相当于平均滞后约 1 个月,季度预测就按整月处理:某个季度的实现运价 = 往前错一个月的三个月现货均值。三季度是 6—8 月:29.5 千美元/天,模型核心税前利润 4.96 亿元,实际 3.92 亿元,差 −1.04 亿元。三季度毛利比二季度少了 1.07 亿元,而 TC7 季度均值两季基本持平,缺口在国内。二季度同样的算法差 −0.23 亿元。四季度按两季平均 −0.64 亿元扣。
四季度和全年
- 实现运价 = 9、10、11 月现货的平均 66.0 千美元/天,是三季度的 2.2 倍;汇率按 11 月 19 日的 6.695,船队按 6 月末。
- 核心税前利润 9.44 亿元,其中国际段 6.04 亿元;归母净利 8.55 亿元。国内段不扣偏差是 9.03 亿元。
- 全年归母净利 = 前三季度 11.38 + 四季度 8.55 = 19.93 亿元,同比 +52%,每股 0.426 元。
- 滞后不确定:按 0 个月(10—12 月,12 月取 11 月均值)实现运价 72.5,四季度 9.40 亿元、全年 20.78 亿元;按 2 个月(8—10 月)51.9,四季度 6.69 亿元、全年 18.07 亿元。
四季度的实现运价比回归样本里最高的半年(46.3)高 43%,模型在这个区间没有被检验过。按直线外推,等于假设公司船队对现货的暴露和 2022—2026 年平均一样。运价暴涨时,期租和 COA 的价格要等到续约才跟上,POOL 的分配也有时滞,所以四季度实际更可能低于 8.55 亿元。2026 年年报(2027 年 3 月)出来后可以直接对照。
2027 年情景
取四个 TC7 全年均值,其余按基准假设。
假设:汇率 6.695;船队比 2026 年 6 月末多 3.4%;国内段每季 −0.64 亿元的缺口延续;境外分红补税 0.50 亿元;不卖船。因为滞后一个月,2027 年 1 月的实现运价还是 2026 年 12 月的现货(取 11 月均值 69.7),所以基准情景的全年实现运价是 31.0,比 TC7 均值高一点。
- 低(19.1):2025 年上半年的水平。当时 TC7 同比跌了 49%,公司半年归母只有 5.7 亿元。
- 基准(27.5):2022 年上半年到 2026 年上半年 9 个半年的平均。这一段本身就包含俄乌冲突后的高运价,不算保守。
- 高(46.3):2022 年下半年,回归样本的最高点。
- 现货延续(67.5):11 月 13 日的现货全年不回落。这已经远在样本之外,只当作上限参考。
供给端的压力:半年报引克拉克森的数据,2026 年上半年交付 MR 56 艘、LR2 41 艘,预计全年成品油轮运力增长 7%,“供给增速高于需求”。按公司报告的描述,这一轮高运价靠的是绕航、LR2 转去运原油、成品油库存低这些阶段性因素。哪一档更可能,取决于霍尔木兹海峡和红海的通航何时恢复,本文不做判断。
自己算
换成你自己对 2027 年的假设。
TC7 是全年均值(千美元/天)。股息率按 3.48 元股价、税前,并假设分配全部是现金。
计算器需要启用 JavaScript。不启用时,可以用上面的情景表和下面的估值热力图估算。
估值与分红
现价按 10 倍市盈率算,对应的就是周期平均的运价;分红要看回购之外能拿到多少现金。
每股净资产 2.66 元,现价 3.48 元是 1.31 倍,接近 2022 年以来的低端(最低 1.16 倍,2025 年 4 月运价低谷时)。2019 年的归母净资产只有 46.7 亿元,不到现在的四成,那时的市净率不可比。
按利润估值
| 利润口径 | 归母净利(亿元) | 现价市盈率 | 6 倍 | 8 倍 | 10 倍 | 12 倍 |
|---|---|---|---|---|---|---|
| 2025 年实际 | 13.11 | 12.4 | 1.68 | 2.24 | 2.80 | 3.36 |
| 2022—2025 年扣非均值 | 14.79 | 11.0 | 1.90 | 2.53 | 3.16 | 3.79 |
| 2027 低 | 11.57 | 14.1 | 1.48 | 1.98 | 2.47 | 2.97 |
| 2027 基准 | 15.77 | 10.3 | 2.02 | 2.69 | 3.37 | 4.04 |
| 2027 高 | 25.17 | 6.5 | 3.23 | 4.30 | 5.38 | 6.45 |
| 2027 现货延续 | 35.77 | 4.6 | 4.59 | 6.11 | 7.64 | 9.17 |
- 市盈率给多少。航运股的利润随运价大起大落,市场一般不按高点利润给高倍数。同行看:中远海能滚动市盈率 10.4 倍、招商轮船 8.5 倍。用 8–12 倍乘周期平均利润,是比较中性的做法。
- 现价隐含的运价。按 10 倍市盈率,现价对应 2027 年 TC7 均值 28.5 千美元/天;按 8 倍是 36.7,按 12 倍是 23.1。
- 四季度的高利润不太影响估值。它让 2026 年利润从 2025 年的 13.1 亿元升到约 19.9 亿元,按 2026 年利润的市盈率只有 8.2 倍;但估值看的是以后几年的平均,一个季度的暴涨贡献有限,除非运价能维持。
同行
| 公司 | 市值(亿元) | 滚动市盈率 | 市净率 | 过去 12 个月股息率 |
|---|---|---|---|---|
| 招商南油 | 163 | 10.8 | 1.31 | 0.8% |
| 中远海能 | 902 | 10.4 | 1.78 | 4.0% |
| 招商轮船 | 1,242 | 8.5 | 2.47 | 2.5% |
中远海能以 VLCC 原油运输为主,招商轮船是油、散、集、滚装的综合船东,都不是纯粹的成品油 MR,只作参考。招商南油市净率最低,股息率也最低,因为它此前连续六年没有分红,2025 年度才开始。
分红
- 2019—2024 年没有分红。每年的理由都是母公司未分配利润为负。2025 年度第一次分配:现金每股 0.027 元(合计 1.26 亿元),加上全年回购 4.00 亿元,合计占归母净利 40.14%。回购的 1.22 亿股(总股本的 2.53%)已注销。
- 2026—2028 年规划:每年分配的现金红利“应占公司当年度实现的归属于上市公司股东净利润的 40% 左右(含用于回购股份的现金)”。按模型 2026 年利润,40% 是 8.0 亿元,每股 0.17 元,相当于股息率 4.9%;但其中多少是现金、多少是回购,规划没有写。2025 年现金只占 24%。
- 回购对股东也有价值。按 10 倍左右的市盈率回购注销,相当于用现金换约 10% 的收益率,每股收益会上升,只是股东拿不到现金。
现金和造船
在建 18 艘船、87.69 万载重吨,包括 6 艘 Panamax、4 艘 MR、2 艘 LR2,载重吨相当于现有船队的三成。资产负债率只有 11.8%,造船款大部分可以靠经营现金流和少量借款付,不影响分红能力;但它说明 40 亿元净现金已经有了去处,按“净现金 + 利润 × 倍数”估值时不应该再把它加一遍。
风险与跟踪
会让利润低于模型的事
- 运价回落。2026 年的高运价有很大一块来自霍尔木兹海峡受阻、红海绕行和 LR2 转运原油,这些都是阶段性的;新船交付又在加速。TC7 每少 1,000 美元/天,全年利润少约 0.50 亿元。
- 国内业务继续变差。内贸成品油需求受新能源车和炼厂开工率压制,内贸原油运力过剩。三季度国内缺口如果是常态,每年少约 1.2 亿元(与基准相比)。
- 模型外推。四季度和“现货延续”情景都在样本之外。运价越高,期租、COA 锁价的部分越拖后腿。
- 地缘与合规。公司已暂停船舶经霍尔木兹海峡通行;欧美制裁让一部分客户和航线不能做。
- 分配方式。40% 的规划含回购,现金股息可能远低于按 40% 算的数。
跟踪
- 2027 年 3 月底年报:四季度单季利润和模型的 8.55 亿元差多少(这是检验“直线外推”最直接的一次);2026 年度分配里现金和回购各多少。
- TC7 周度运价:12 月和 2027 年一季度能否守在 4 万美元/天以上。
- 内贸:2026 年报里国内及其他段(核心税前利润 − 新加坡子公司)是否回到每半年 5.5 亿元左右的模型水平。
- 新船交付和老船出售的节奏;新加坡子公司向境内分红(补税)的频率。
方法、假设与来源
模型
- 季度和半年利润由东方财富数据中心的累计利润表相减得到。核心税前利润 = 利润总额 − 资产处置收益 − 营业外收支净额。
- 拟合样本:2022 年下半年至 2026 年上半年 8 个半年(需要当期和上期 TC7 都有)。TC7、亚太一揽子、大西洋一揽子、新加坡子公司净利润、船队载重吨均从年报、半年报原文抽取,每个数都对照了 PDF 页码(仓库
analysis/data/reports.json)。 - 汇率为新浪财经美元兑人民币日线的半年均值;四季度和 2027 年用 11 月 19 日的 6.695。
- 国内段税率 = 2022—2025 年所得税 ÷ (利润总额 − 国际段) = 24.3%;2026 年上半年超出这一税率的 0.50 亿元记为境外分红补税。少数股东损益占净利润 0.8%。
- 单季预测 = 半年公式的一半;实现运价 = 往前错一个月的三个月现货均值。2026 年一、二季度的月度现货用公司报告的季度均值(三季报:三季度 34,333 美元/天,“与第二季度环比基本持平”;一季度 = 上半年 × 2 − 二季度)。7 月起用 ViewShipping 周报转引的 TC7 周度 TCE,按月平均;12 月取 11 月均值。
- 2027 年船队:2026 年半年报“其他重大合同”列出的交付时间(4 艘 5 万吨 MR 于 3、6、9、12 月底,1 艘 6.5 万吨 Panamax 于 10 月底,1 艘 1.8 万吨化学品船于 6 月底),按 2027 年内运营时间加权。
- 市净率 = 不复权收盘价 × 当时的总股本 ÷ 当时已公布的最近一期归母净资产。同行市盈率 = 总市值 ÷ 最近四个季度归母净利;股息率按过去 12 个月实施的分红。
- 模型代码和数据快照在仓库的
analysis/目录,只用 Python 标准库,可离线复现。
来源
- 招商南油 2026 年第三季度报告:H2_AN202610271831026476
- 2026 年半年度报告:H2_AN202608271828548877;2025 年半年度报告:H2_AN202508241733534405
- 2025 年年度报告(含 2026—2028 年股东回报规划):H2_AN202603301820870571;2024 年年度报告:H2_AN202503241646914280;2024 年半年度报告:H2_AN202408201639359330
- 2023 年年度报告:H2_AN202403251628110009;2023 年半年度报告:H2_AN202308171595013741;2022 年年度报告:H2_AN202303271584583274;2022 年半年度报告:H2_AN202208171577307155
- 2018—2021 年年报、半年报(船队、新加坡子公司净利润):东方财富公告中心,编号见仓库
analysis/fetch_data.py - TC7 周度运价:ViewShipping《Tanker Market Intelligence》周报,2026 年第 33、35—41、43—47 周,
viewshipping.com/wp-content/uploads/viewshipping-tanker-reports/2026/ - BCTI、BDTI:波罗的海交易所(东方财富数据中心行业指数);财务数据与分红:东方财富数据中心;股价:腾讯行情(不复权);汇率:新浪财经